NotiCOLCOB
Banco Falabella: claves para una cobranza centrada en el cliente
Con más de tres millones de clientes y cerca de 1,87 millones de tarjetas de crédito activas, Banco Falabella comparte con NotiCOLCOB su visión sobre el acceso responsable al crédito y la colaboración con las empresas de cobranza y BPO.
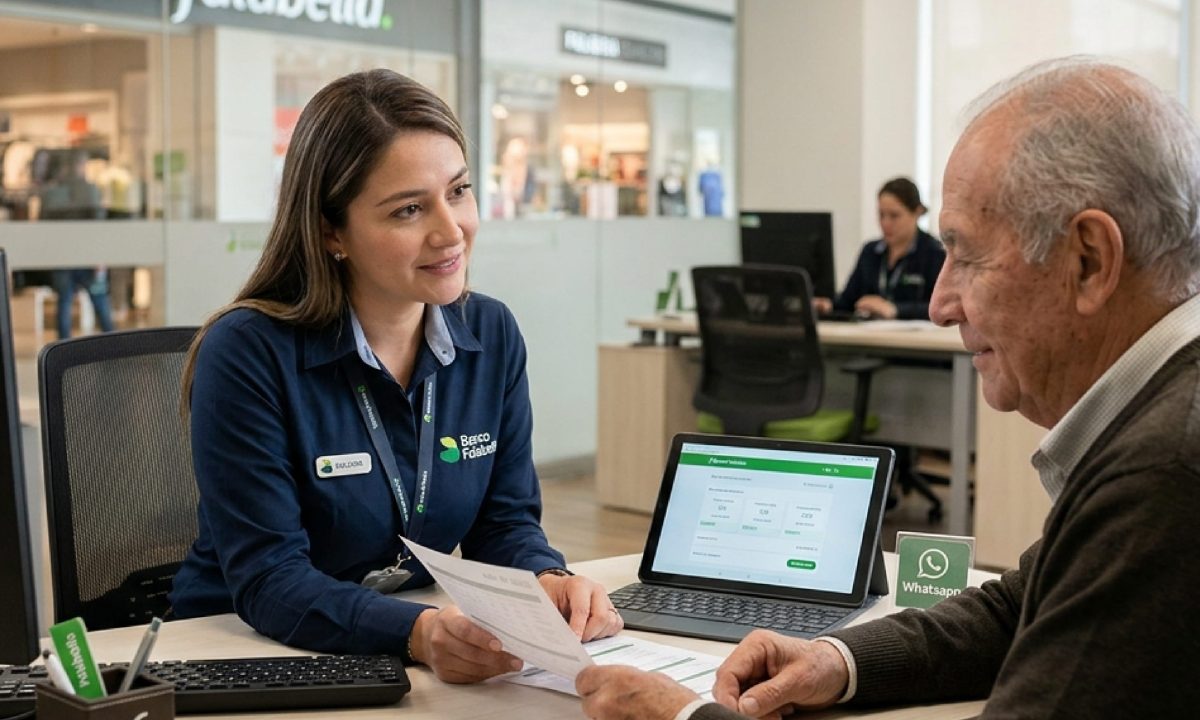
La relación con un cliente se construye al ofrecerle un producto, atender una consulta y, también, acompañarlo cuando tiene dificultades para pagar. Para Banco Falabella, ese acompañamiento requiere comprender la situación de cada persona y explicar las alternativas disponibles.
La entidad, reciente asociada a COLCOB, considera que ese acompañamiento requiere tecnología, atención humana y aliados que compartan sus estándares de servicio. Su experiencia aporta elementos para una conversación del sector: cómo facilitar el cumplimiento de las obligaciones y conservar la confianza del cliente.
Banco Falabella en Colombia: atención digital y cercanía
Banco Falabella lleva 21 años en Colombia y ha evolucionado hacia un modelo de banca integral digital con atención presencial. Con el respaldo del Grupo Falabella y su trayectoria internacional, atiende a más de tres millones de clientes bajo una propuesta que busca hacer más sencilla y transparente la gestión financiera.
La fidelización ocupa un lugar central en esa relación. Sus alianzas y sistema de puntos ofrecen descuentos y beneficios en conciertos, restaurantes y otros comercios, tanto dentro como fuera del ecosistema Falabella. La apuesta es acompañar las compras, los pagos y el ahorro cotidiano.
Según las respuestas compartidas con NotiCOLCOB, el banco cuenta con cerca de 1,87 millones de tarjetas de crédito activas, cifra con la que se ubica como el segundo banco del país en este indicador.
Acceso al crédito: ampliar las oportunidades con responsabilidad
La digitalización, los nuevos competidores y la diversidad de canales están cambiando el acceso al crédito en Colombia. Sin embargo, llegar a más personas sigue siendo un desafío.
En su análisis, Banco Falabella cita el Reporte de Inclusión Financiera 2025, presentado por la Superintendencia Financiera de Colombia y Banca de las Oportunidades: el 51,6 % de los adultos accedió a algún producto de crédito o financiación formal. La entidad también señala que cerca del 86 % de los créditos otorgados por el sector financiero se concentró en personas que ya tenían historial crediticio.
Para el banco, ampliar el acceso exige evaluar la capacidad de pago, explicar las obligaciones y ofrecer herramientas para hacer seguimiento a los compromisos. Con ese propósito, combina atención humana, tecnología e inteligencia artificial en servicios como las consultas y solicitudes por WhatsApp y la apertura de productos digitales.
¿Qué busca en sus aliados de cobranza?
“Una gestión de cobranza efectiva debe equilibrar los resultados de recuperación con una relación responsable y respetuosa con los clientes”.
Banco Falabella valora la experiencia y la capacidad operativa de sus aliados, junto con el cumplimiento, la protección de la información y la calidad de la atención. También considera su capacidad para innovar y mejorar el acompañamiento a los clientes.
En la práctica, esto implica comprender la situación de quien tiene una obligación pendiente, comunicarse con claridad y explicar las alternativas disponibles para regularizarla, según las políticas y condiciones aplicables.
La evaluación de los aliados incluye efectividad de contacto, recuperación de cartera, cumplimiento de acuerdos, calidad del servicio y atención de reclamaciones. Estos indicadores permiten revisar el resultado de la gestión y la experiencia del cliente durante el proceso.
Bancos, cobranza y BPO: oportunidades para trabajar juntos
El Banco identifica una oportunidad de colaboración en la detección temprana de dificultades financieras. La analítica de datos puede ayudar a segmentar necesidades y definir estrategias de contacto más oportunas, para ofrecer acompañamiento antes de que una obligación esté vencida.
La automatización, su aplicación móvil y WhatsApp facilitan consultas, pagos y otras gestiones. La atención humana, por su parte, sigue siendo necesaria cuando el cliente requiere mayor orientación o alternativas específicas.
La entidad también propone que bancos y proveedores trabajen con indicadores compartidos de recuperación, eficiencia operativa, experiencia del cliente y cumplimiento. Para las empresas de cobranza y BPO del ecosistema, esta visión abre espacio para aportar conocimiento y participar en la mejora de los modelos de atención.
“En Banco Falabella creemos que la innovación debe traducirse en soluciones concretas para las personas”, señala la entidad. Hacer comprensible una obligación, facilitar un pago y acompañar un acuerdo son parte de ese propósito.
Redacción por COLCOB con información suministrada por Banco Falabella.