NotiCOLCOB
De la automatización a la infraestructura: cómo funciona la cobranza predictiva con IA
La saturación de los canales tradicionales y la proliferación de herramientas aisladas plantean la necesidad de revisar los modelos de recaudo. La inteligencia artificial aplicada a la cobranza permite analizar la información de la cartera, priorizar gestiones y coordinar canales de contacto para mejorar la eficiencia operativa.
El diagnóstico del mercado: los límites de la gestión tradicional
El ecosistema de crédito, cobranza y BPO en América Latina enfrenta nuevos retos operativos. El crecimiento del crédito digital y la volatilidad económica exigen mejorar la recuperación de cartera. Sin embargo, los modelos tradicionales, basados en llamadas reiteradas, plantillas masivas y mensajes SMS genéricos, presentan limitaciones para gestionar grandes volúmenes de contactos de manera personalizada.
Esta dinámica puede dificultar la contactabilidad, elevar los costos operativos y afectar la relación con el cliente, que demanda interacciones digitales, transparentes y en horarios respetuosos.
La comoditización de las herramientas aisladas
Frente a estos retos, muchas operaciones han incorporado bots de mensajería, herramientas de scoring o agentes de voz de manera independiente. Aunque estas soluciones permiten automatizar tareas específicas, su valor depende también de cómo se integran en la operación.
Para las instituciones financieras y las empresas de cobranza masiva, el reto no consiste únicamente en sumar herramientas al conjunto de tecnologías existentes, sino en conectarlas dentro de una infraestructura que permita coordinar el ciclo de cobro y tomar decisiones con información actualizada.
Inteligencia predictiva y orquestación omnicanal
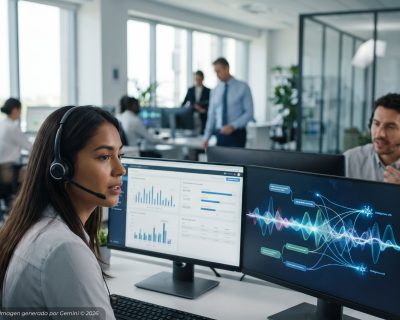
La cobranza predictiva con inteligencia artificial busca pasar de una gestión reactiva a una que anticipe las necesidades de la operación. Para ello, los modelos analizan variables de comportamiento y de la cartera con el fin de estimar la propensión de pago de cada deudor.
A partir de estos resultados, los sistemas pueden ayudar a definir el momento del contacto, el tipo de gestión y el canal más adecuado, entre las opciones habilitadas para la operación, como agentes de voz, mensajería o correo electrónico. La coordinación de estos canales permite adaptar las interacciones a las respuestas de los usuarios y reducir contactos innecesarios, sin asumir que todos los casos tendrán el mismo comportamiento.
Desafíos regulatorios y resolución sin fricción
La incorporación de inteligencia artificial a la cobranza también exige revisar las condiciones de uso de los canales digitales. En plataformas como WhatsApp, las organizaciones deben verificar las políticas vigentes, las restricciones aplicables a la actividad de cobranza y las condiciones de uso de cada producto antes de implementar flujos automatizados.
Los agentes de IA generativa pueden diseñarse para mantener conversaciones en lenguaje natural, responder preguntas sobre saldos y orientar al usuario frente a alternativas de pago. Sin embargo, las funciones de negociación, formalización de acuerdos y procesamiento de pagos deben ajustarse a las autorizaciones, políticas y condiciones aplicables a cada canal. La automatización, por sí sola, no garantiza que una interacción o funcionalidad esté permitida.
Aprendizajes aplicados y perspectiva de valor
Las experiencias reportadas en instituciones de banca, telecomunicaciones y retail de la región muestran aplicaciones de la inteligencia artificial en operaciones de mora temprana. Según los resultados comunicados por el patrocinador, algunos procesos digitales de contención de mora han alcanzado niveles del 78 %, mientras que determinadas operaciones han reportado reducciones superiores al 50 % en costos operativos.
Estos resultados deben analizarse en función de las características de cada operación, el periodo evaluado, el volumen de cuentas gestionadas y el modelo utilizado como referencia. La contención de mora, la recuperación de cartera y la reducción de costos son indicadores distintos, por lo que sus resultados no deben interpretarse como equivalentes ni generalizarse a todas las organizaciones.
La recuperación de cartera no depende únicamente de la frecuencia del contacto, sino también de la información utilizada para orientar cada gestión. La integración de analítica predictiva, automatización y coordinación de canales ofrece una alternativa para revisar las operaciones fragmentadas y adaptar la gestión a las necesidades de cada cartera.
Contenido por:Colektia